Article · Finance
Pourquoi la trésorerie est essentielle
17 novembre 2026 · 5 min de lecture
Une entreprise peut être rentable et se retrouver incapable de payer ses factures. Comprendre l'écart entre résultat et trésorerie, et les réflexes pour le maîtriser.
Le résultat dit si l'activité gagne de l'argent sur une période. La trésorerie dit s'il y a de l'argent sur le compte aujourd'hui. Les deux ne coïncident presque jamais, et c'est le manque de trésorerie, non le manque de bénéfice, qui empêche de payer les salaires à la fin du mois.
Rentable et à court d'argent : comment est-ce possible ?
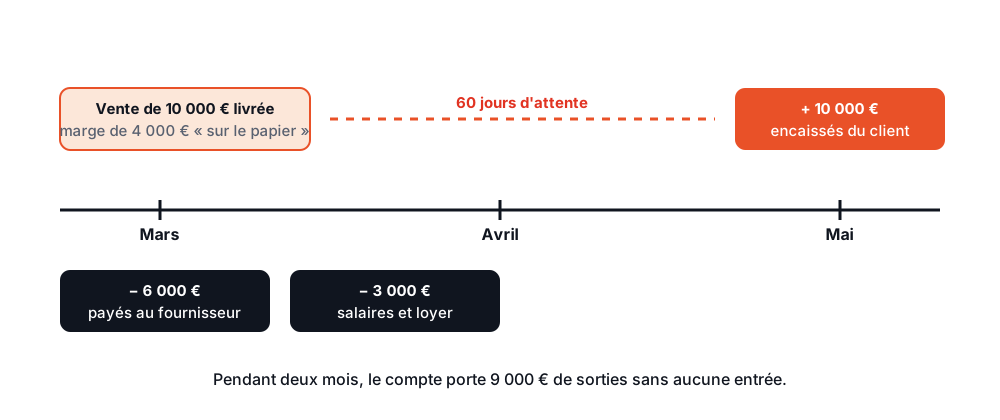
Prenons une entreprise fictive de fournitures de bureau. En mars, elle livre pour 10 000 € de marchandises à un client qui paiera à 60 jours. Ces marchandises lui ont coûté 6 000 €, réglés à son fournisseur à la commande. Sur le papier, la vente dégage 4 000 € de marge. Sur le compte bancaire, l'entreprise a sorti 6 000 € et n'a encore rien encaissé. Si elle doit payer 3 000 € de salaires et de loyer avant le règlement du client, elle est en difficulté — alors même que l'opération est rentable.
Plus l'entreprise grandit vite, plus ce décalage s'accentue : chaque nouvelle commande exige d'avancer de l'argent avant d'en recevoir. La croissance consomme de la trésorerie.
Ce qui crée le décalage
- Les délais de paiement accordés aux clients : l'argent est gagné mais pas encore encaissé.
- Les stocks : de l'argent immobilisé sur des étagères.
- Les délais obtenus des fournisseurs, qui jouent en sens inverse et soulagent la trésorerie.
- Les dépenses qui ne passent pas en charges d'un seul coup, comme l'achat d'un équipement ou le remboursement d'un emprunt.
- Les échéances fiscales et sociales, souvent concentrées sur quelques dates.
La somme que l'entreprise doit financer en permanence du fait de ces décalages s'appelle le besoin en fonds de roulement. Le réduire revient à libérer de l'argent sans vendre davantage.
L'outil de base : le plan de trésorerie
Un plan de trésorerie est un tableau mois par mois — ou semaine par semaine en période tendue — qui part du solde de départ, ajoute les encaissements prévus, retranche les décaissements prévus et donne le solde de fin de période. Il s'écrit aux dates où l'argent bouge réellement, pas aux dates de facturation.
Son intérêt est de montrer à l'avance le mois où le solde passe sous zéro. Trois mois avant, il existe des solutions ; trois jours avant, il n'en reste presque aucune.
Les réflexes qui protègent
- Facturer dès la livraison et relancer dès le premier jour de retard.
- Demander un acompte à la commande lorsque c'est l'usage dans votre métier.
- Négocier avec ses fournisseurs des délais cohérents avec ceux accordés aux clients.
- Séparer strictement le compte de l'entreprise et le compte personnel.
- Constituer une réserve couvrant quelques mois de charges fixes.
- Mettre à jour le plan de trésorerie chaque mois, en comparant le prévu et le réalisé.
Quand la trésorerie se tend
Agissez tôt et dans l'ordre : accélérer les encaissements, reporter les dépenses qui peuvent l'être, puis parler à sa banque et à ses fournisseurs avant l'incident plutôt qu'après. Un interlocuteur prévenu à l'avance, plan de trésorerie à l'appui, est bien plus enclin à accorder un délai ou une facilité.
Les règles de délais de paiement, les dispositifs de financement à court terme et les obligations en cas de difficulté varient selon les pays : vérifiez celles qui s'appliquent là où votre entreprise est établie.
En résumé
Le bénéfice mesure la performance ; la trésorerie conditionne la survie. Un dirigeant qui connaît son solde prévisionnel des trois prochains mois décide avec une longueur d'avance.
- trésorerie
- gestion
- PME